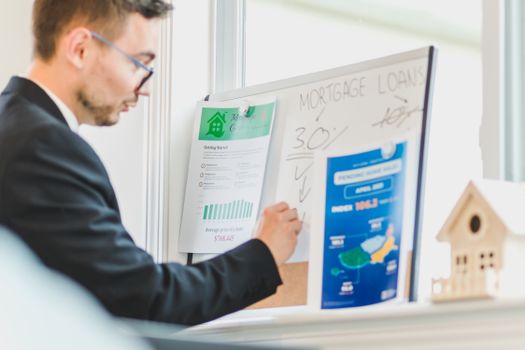
Hypotheek berekenen lijkt ingewikkeld, maar met een paar slimme stappen krijg je snel een realistisch beeld van wat je kunt lenen én wat je straks per maand betaalt. Zeker in een regio waar huizenprijzen per wijk flink verschillen, is het slim om niet alleen naar de vraagprijs te kijken, maar ook naar je inkomen, het woningtype en de actuele rente.
Veel mensen schrikken van de uitkomst van een online tool, terwijl die juist bedoeld is als startpunt. Het echte verschil zit vaak in details: een studieschuld, een energiezuinig huis, een bonus op je werk of een appartement met VvE-kosten kunnen je maximale hypotheek flink beïnvloeden.
Hypotheek berekenen in 4 stappen
Wie grip wil krijgen op zijn woonbudget, doet er goed aan om het stap voor stap aan te pakken. Zo voorkom je dat je verliefd wordt op een woning die financieel eigenlijk te krap is.
1. Verzamel je inkomen en vaste lasten
Begin met je bruto jaarinkomen. Denk aan salaris, vakantiegeld, een dertiende maand en in sommige gevallen structurele bonussen.
Banken kijken daarnaast naar vaste financiële verplichtingen, zoals:
- studieschuld
- doorlopend krediet of private lease
- alimentatie
- creditcardlimieten
Ben je wat ouder of dicht bij pensioen? Dan kan ook je ABP pensioen of ander pensioeninkomen meewegen in de beoordeling. Zeker bij doorstromers is dat een belangrijke factor.
2. Bereken je maximale hypotheek
Je maximale hypotheek hangt vooral af van inkomen, rente en looptijd. Hoe hoger de rente, hoe lager meestal het bedrag dat je verantwoord kunt lenen, omdat je maandlasten dan zwaarder meetellen.
Een simpel voorbeeld: stel dat jij en je partner samen bruto 70.000 euro per jaar verdienen. Bij een gemiddelde rente en zonder grote schulden kan de maximale hypotheek indicatief uitkomen rond de 300.000 tot 340.000 euro. Heb je daarnaast een studieschuld of leaseauto, dan kan daar zomaar tienduizenden euro’s af gaan.
Belangrijk: de taxatiewaarde van de woning bepaalt ook wat je kunt lenen. Je kunt meestal niet onbeperkt boven de woningwaarde financieren, dus kosten koper en verbouwingskosten moet je vaak deels zelf betalen.
3. Reken je maandlasten uit met een annuïteit
Veel starters kiezen voor een annuïteitenhypotheek. Wie zoekt op annuiteiten hypotheek berekenen, hypotheek berekenen annuiteit of annuiteit berekenen hypotheek, wil meestal weten wat er elke maand van de rekening gaat.
Een voorbeeld maakt dat tastbaar. Leen je 325.000 euro, tegen 4 procent rente, met een looptijd van 30 jaar? Dan kom je grofweg uit op een bruto maandlast van ongeveer 1.550 euro bij een annuïteit. In het begin betaal je relatief veel rente en minder aflossing; later draait dat om.
Of je nu zoekt op hypotheek annuiteit berekenen of annuïtaire hypotheek berekenen: het principe blijft hetzelfde. Je maandbedrag blijft bruto gelijk, maar de samenstelling verandert over de jaren.
4. Vergeet je eigen geld niet
Een veelgemaakte fout is alleen naar het leenbedrag kijken. Maar naast de koopsom heb je ook spaargeld nodig voor bijvoorbeeld:
- overdrachtsbelasting
- notaris- en advieskosten
- taxatie
- eventuele verbouwing of verduurzaming
Koop je een ouder huis? Dan is een buffer extra belangrijk. Nieuwe kozijnen, isolatie of een cv-vervanging kunnen je eerste jaar meteen een flinke financiële tik geven.
De invloed van woningtype en regionale markt
Niet elk huis wordt door een geldverstrekker hetzelfde beoordeeld. Het woningtype heeft meer invloed op je mogelijkheden dan veel kopers denken.
Appartement, tussenwoning of kluswoning?
Bij een appartement kijkt de bank ook naar de Vereniging van Eigenaren. Een slapende VvE of hoge maandelijkse bijdrage kan invloed hebben op je totale woonlasten.
Bij een kluswoning is vooral de waarde na verbouwing interessant. Soms kun je verduurzamingsmaatregelen meefinancieren, maar dat hangt af van inkomen, woningwaarde en het plan dat je aanlevert.
Nieuwbouw lijkt overzichtelijk, maar daar krijg je juist weer te maken met bouwrente en soms dubbele lasten. Een recreatiewoning of woonboerderij valt vaak buiten de standaardnormen en vraagt maatwerk.
Rente en concurrentie in jouw regio
Ook marktomstandigheden spelen mee. In populaire regio’s met veel overbiedingen moet je sneller schakelen en is eigen geld nog belangrijker, omdat niet alles meegefinancierd kan worden.
Daarnaast heeft de hypotheekrente direct effect op je maandlasten. Een verschil van 0,5 procentpunt lijkt klein, maar over 30 jaar scheelt dat al snel duizenden euro’s. Daarom loont het om meerdere aanbieders te vergelijken in plaats van alleen te kijken naar hypotheek berekenen Rabobank of ING hypotheek berekenen.
Online rekentools zijn handig voor een eerste indruk, maar de uitkomst is vaak indicatief. De ene bank kijkt net iets gunstiger naar je inkomen, de andere weer naar energiezuinigheid of contractvorm.
Slimme tips voordat je een bod doet
Laat je niet afleiden door financiële hypes als welke aandelen nu kopen of het laatste crypto nieuws als je een huis wilt kopen. Voor een hypotheek telt stabiliteit veel zwaarder dan snelle winst of risicovolle beleggingen.
Handiger is dit:
- Maak een realistisch maandbudget, inclusief verzekeringen en gemeentelijke lasten.
- Reken met een veiligheidsmarge, zodat je niet op het maximum zit.
- Vergelijk meerdere hypotheekverstrekkers en rentetermijnen.
- Kijk niet alleen naar de laagste rente, maar ook naar voorwaarden voor extra aflossen en verhuizen.
De beste uitkomst is niet de hoogste hypotheek, maar een maandlast waar je ook over vijf jaar nog rustig van slaapt.
Conclusie
Hypotheek berekenen draait om meer dan een simpele online rekensom. Je inkomen, schulden, woningtype, spaargeld en de marktrente bepalen samen wat echt haalbaar is.
Wie vooraf goed rekent, staat sterker bij bezichtigingen en voorkomt dure verrassingen achteraf. Gebruik online tools als start, maar laat je cijfers altijd controleren voordat je een definitief bod uitbrengt.
Bekijk ook
Meer over dit onderwerp in de regio: